
Giá nhà tại Úc lao dốc sau chuỗi tăng lãi suất và siết thuế đầu tư
Một kịch bản thị trường cho thấy giá nhà tại Úc có thể chịu áp lực đáng kể khi lãi suất tăng, khả năng vay suy giảm và chính sách thuế đầu tư thay đổi. Sydney, Melbourne cùng phân khúc nhà ở cao cấp được dự báo dễ bị ảnh hưởng mạnh, trong khi các khu vực ngoài đô thị có thể ổn định hơn. Tuy nhiên, nhiều dữ kiện trong tài liệu nguồn thuộc năm 2026 và 2027 nên chưa thể xác minh tại thời điểm biên soạn. Người mua và nhà đầu tư cần kiểm tra thông tin chính thức trước khi quyết định.

Thị trường nhà ở Úc đang đứng trước một câu hỏi lớn: liệu chu kỳ tăng giá kéo dài có thực sự đảo chiều khi chi phí vay mua nhà ngày càng đắt đỏ và các ưu đãi dành cho nhà đầu tư có nguy cơ bị thu hẹp? Tài liệu được cung cấp mô tả một đợt điều chỉnh sâu, tập trung tại Sydney, Melbourne và phân khúc bất động sản cao cấp. Tuy nhiên, người đọc cần đặc biệt lưu ý rằng nhiều số liệu, quyết định lãi suất và thay đổi chính sách trong tài liệu mang mốc thời gian năm 2026 hoặc 2027. Đây là những dữ kiện chưa thể được xác minh độc lập tại thời điểm biên soạn bài viết.
Vì vậy, các con số dưới đây nên được hiểu là nội dung của một kịch bản hoặc bản tin cần kiểm chứng, không phải cơ sở duy nhất để mua, bán hay vay tiền đầu tư. Trước khi đưa ra quyết định tài chính, người dân nên đối chiếu thông báo của Ngân hàng Dự trữ Úc, Cục Thống kê Úc, Cơ quan Thuế Úc và Bộ Ngân khố Úc, đồng thời tham khảo chuyên gia được cấp phép.
Thị trường được mô tả đang giảm như thế nào?
Theo dữ liệu được dẫn lại từ Cotality trong tài liệu nguồn, giá bất động sản trên toàn nước Úc đã giảm liên tiếp sáu tháng và thấp hơn 5,2% so với mức đỉnh được cho là vào tháng 3 năm 2026. Sydney được mô tả giảm 8,6% từ đỉnh tháng 2, còn Melbourne giảm 7,2% tính từ tháng 11. Giá nhà được cho là đã đi xuống tại bảy trong tám thủ phủ bang và vùng lãnh thổ, với Darwin là ngoại lệ.
Phân khúc cao cấp được nhận định chịu tác động lớn hơn mặt bằng chung. Theo tài liệu, nhóm 25% bất động sản có giá cao nhất tại Sydney và Melbourne mất hơn 10% giá trị so với đỉnh. Diễn biến này có thể xuất phát từ việc nhà đắt tiền thường đòi hỏi khoản vay lớn, khiến người mua nhạy cảm hơn trước biến động lãi suất và tiêu chuẩn thẩm định tín dụng.
Trong khi đó, các khu vực ngoài đô thị được mô tả vẫn tăng nhẹ. Nếu xu hướng này được số liệu chính thức xác nhận, nó cho thấy thị trường bất động sản Úc không vận động đồng đều. Giá của một căn nhà còn phụ thuộc vào nguồn cung tại địa phương, việc làm, hạ tầng, trường học, tốc độ tăng dân số và nhu cầu thuê thực tế. Người quan tâm có thể theo dõi thêm chuyên mục thị trường bất động sản Úc để cập nhật các thông tin liên quan.
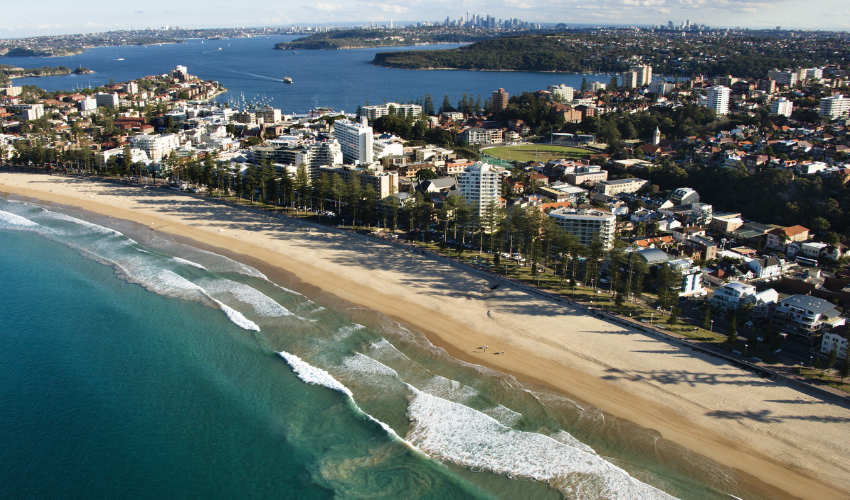
Giá bất động sản trên toàn nước Úc giảm
Lãi suất tạo áp lực lên cả người mua và chủ nhà
Tài liệu nguồn cho rằng nguyên nhân chính khiến giá nhà suy yếu là chu kỳ thắt chặt tiền tệ của Ngân hàng Dự trữ Úc. Cụ thể, lãi suất tiền mặt được mô tả tăng từ 3,6% lên 4,6% trong năm 2026, sau một giai đoạn giảm lãi suất vào năm 2025. Do các mốc này thuộc tương lai so với thời điểm biên soạn, người đọc không nên xem đây là lịch sử lãi suất đã được xác nhận.
Dù vậy, cơ chế tác động của lãi suất đối với nhà ở là khá rõ ràng. Khi lãi vay tăng, khoản trả nợ định kỳ của người đang vay theo lãi suất thả nổi có thể tăng theo. Với người mua mới, ngân hàng thường đánh giá khả năng trả nợ ở mức lãi suất cao hơn lãi suất thực tế, vì thế hạn mức vay có thể giảm. Khi số tiền người mua có thể vay bị thu hẹp, sức mua trên thị trường cũng suy yếu và người bán có thể phải điều chỉnh kỳ vọng.
Tài liệu còn nêu tỷ lệ nợ của hộ gia đình Úc tương đương khoảng 178% thu nhập khả dụng hằng năm. Con số này cần được đối chiếu với bảng dữ liệu chính thức và kỳ thống kê cụ thể. Tuy nhiên, về nguyên tắc, tỷ lệ nợ cao khiến ngân sách gia đình nhạy cảm hơn với lãi suất, chi phí sinh hoạt và biến động thu nhập. Chủ nhà nên chủ động kiểm tra mức trả nợ nếu lãi suất tăng thêm, duy trì quỹ dự phòng và trao đổi sớm với ngân hàng khi gặp khó khăn.
Thay đổi thuế đầu tư là yếu tố cần kiểm chứng
Một nội dung đáng chú ý khác trong tài liệu là đề xuất cải tổ thuế nhà đất, được cho là đã được chính phủ công bố vào tháng 5. Theo mô tả, từ tháng 7 năm 2027, chính sách khấu trừ lỗ đầu tư, hay negative gearing, chỉ áp dụng cho nhà xây mới. Cơ chế giảm 50% thuế lãi vốn cũng được cho là sẽ được thay bằng việc điều chỉnh giá mua theo lạm phát.
Đây là thông tin có khả năng ảnh hưởng lớn đến quyết định của hàng triệu nhà đầu tư nên phải được kiểm tra qua tài liệu của Bộ Ngân khố Úc, Quốc hội Úc và Cơ quan Thuế Úc. Một đề xuất chính trị, dự thảo luật và đạo luật đã có hiệu lực là ba trạng thái hoàn toàn khác nhau. Người sở hữu bất động sản không nên bán tài sản hoặc thay đổi cấu trúc đầu tư chỉ dựa trên một bản tin thứ cấp.
Tài liệu cho biết hơn 2,2 triệu người sở hữu bất động sản đầu tư và dư nợ cho vay nhà đầu tư giảm 8,6% từ tháng 3 đến tháng 6 năm 2026. Cả hai dữ kiện đều cần xác định nguồn, kỳ báo cáo và phương pháp tính. Nếu được xác nhận, mức giảm tín dụng đầu tư có thể phản ánh tâm lý thận trọng hơn, nhưng cũng cần xem xét thêm doanh số giao dịch, số hồ sơ vay mới và nguồn cung nhà cho thuê.
Giá nhà có thể còn giảm đến đâu?
Các dự báo được nêu trong tài liệu có biên độ khá rộng. Matthew Hassan của Westpac được dẫn lời dự báo mức giảm 7,3% từ đỉnh xuống đáy; Trent Saunders của Commonwealth Bank of Australia đưa ra mức 9%; trong khi Paul Bloxham của HSBC Holdings được cho là dự báo giá toàn quốc giảm 13% và Sydney có thể giảm 17%. James McIntyre của Bloomberg được dẫn nhận định rằng đà giảm có thể kéo dài tới quý I năm 2027.
Những dự báo chính xác đến từng phần trăm này chưa đi kèm ngày công bố hoặc liên kết tới báo cáo gốc, do đó không nên được xem như kết quả chắc chắn. Dự báo giá nhà có thể thay đổi nhanh khi lạm phát, thất nghiệp, nhập cư, nguồn cung xây mới và chính sách tín dụng biến động. Thay vì cố tìm đúng “đáy” thị trường, người mua để ở nên tập trung vào khả năng thanh toán dài hạn, chất lượng căn nhà và mức độ phù hợp với nhu cầu gia đình.
Tác động đến kinh tế và cộng đồng người Việt
Bất động sản chiếm tỷ trọng lớn trong tài sản của hộ gia đình Úc. Tài liệu đưa ra con số 12,98 nghìn tỉ đô la Úc trong tổng tài sản 19,21 nghìn tỉ đô la Úc, nhưng chưa làm rõ đây là tài sản gộp hay ròng và thuộc kỳ thống kê nào. Khi giá nhà giảm, nhiều gia đình có thể cảm thấy tài sản của mình suy yếu và thận trọng hơn với chi tiêu. Tài liệu dẫn ước tính của Bloomberg Economics rằng hiệu ứng này có thể làm chi tiêu tiêu dùng giảm tới 0,3%.
Đối với cộng đồng người Việt tại Úc, tác động sẽ khác nhau tùy hoàn cảnh. Người đang sở hữu nhiều bất động sản đầu tư có thể chịu áp lực dòng tiền nếu tiền lãi, phí bảo hiểm, chi phí bảo trì và thuế cùng tăng. Chủ nhà cho thuê cũng cần tính đến rủi ro nhà trống, giới hạn tăng tiền thuê và khả năng chi trả thực tế của người thuê.
Ở chiều ngược lại, thị trường hạ nhiệt có thể giúp người mua căn nhà đầu tiên có thêm thời gian xem xét và thương lượng. Tuy nhiên, giá giảm không đồng nghĩa căn nhà trở nên dễ mua nếu hạn mức vay đồng thời giảm và khoản trả nợ vẫn cao. Những người đang tìm sản phẩm phù hợp có thể tham khảo mục nhà đất tại Úc hoặc kết nối với trang Nhà ở tại Úc để theo dõi tin đăng cộng đồng. Mọi thông tin rao bán và cho thuê vẫn cần được kiểm tra độc lập trước khi giao dịch.
Người mua và nhà đầu tư nên làm gì?
- Kiểm tra khả năng trả nợ: Tính ngân sách trong trường hợp lãi suất cao hơn và thu nhập bị gián đoạn trong vài tháng.
- Xin phê duyệt khoản vay có điều kiện: Không dựa vào hạn mức cũ vì tiêu chuẩn thẩm định và khả năng vay có thể thay đổi.
- So sánh dữ liệu theo khu vực: Giá toàn quốc không phản ánh chính xác một suburb, loại nhà hoặc phân khúc cụ thể.
- Thẩm định căn nhà: Kiểm tra kết cấu, lịch sử giao dịch, quy hoạch, strata report và chi phí sửa chữa trước khi ký hợp đồng.
- Kiểm chứng chính sách thuế: Tra cứu nguồn chính phủ và tham khảo kế toán hoặc cố vấn thuế có giấy phép.
- Tránh quyết định theo tâm lý: Không mua chỉ vì sợ bỏ lỡ cơ hội và cũng không bán tháo chỉ vì một dự báo giảm giá.
Nhìn chung, nội dung được cung cấp phản ánh một kịch bản bất động sản Úc chịu sức ép đồng thời từ lãi suất, tín dụng và thay đổi thuế. Đây là những yếu tố hợp lý để người mua nhà và nhà đầu tư theo dõi, nhưng các số liệu gắn với năm 2026 và 2027 vẫn cần được xác minh từ nguồn chính thức. Trong một thị trường nhiều biến động, kế hoạch tài chính thận trọng, dữ liệu địa phương và tư vấn chuyên môn đáng tin cậy có giá trị hơn bất kỳ dự báo đơn lẻ nào.
Lưu ý: Bài viết cung cấp thông tin tham khảo, không phải tư vấn tài chính, thuế, pháp lý hoặc đầu tư cá nhân.
Bài viết có thể bạn quan tâm
- Thị trường thuê nhà tại Úc: Dự báo giá thuê sẽ hạ nhiệt khi nguồn cung tăng
- Lãi suất tăng kỷ lục 15 năm và giá nhà giảm: Chủ nhà Tây Sydney chật vật gánh nợ
- Khủng hoảng nhà ở tại Úc: Thế hệ trẻ đối mặt khoảng cách sở hữu ngày càng lớn
- Giá nhà Australia giảm tại hầu hết thành phố lớn, Sydney giảm khoảng 112.000 AUD từ đỉnh
- Luật thuê nhà mới tại Victoria từ 13/10: Những quy định quan trọng người thuê cần biết
- Giá nhà Úc giảm 5,2% từ đỉnh: Brisbane và Sydney chịu ảnh hưởng nặng nhất
- Áp lực trả nợ mua nhà tại Úc tăng vọt, người có việc làm cũng chật vật
- Thị trường bất động sản Úc trước áp lực tăng lãi suất và khan hiếm nhà ở
- Dự báo RBA tăng lãi suất lên 4.6% cùng nhiều tin tức xã hội đáng chú ý tại Úc
- Khủng hoảng khả năng mua nhà tại Úc đe dọa đời sống và sức khỏe người dân